2026年現在、将来の公的年金受給額を確実に上積みするための手堅い私的・公的制度として、国民年金の「付加年金(上乗せ年金)」に改めて注目が集まっています。少子高齢化が進むなかで、少しでも老後の安心を確保したい自営業者やフリーランスの方々にとって、コストパフォーマンスの高い選択肢として利用価値が高まっています。しかし、「いざ申し込みをしようと思っても、どこで手続きをすればいいのかわからない」「必要な書類や条件が曖昧で不安」といった疑問を持つ方も少なくありません。
本記事では、付加年金の基本的な仕組みから、2026年最新の正確な手続き場所、必要書類、気になる損益分岐点の計算方法、さらに国民年金基金との違いまで、現場の取材・編集知見に基づき徹底的にわかりやすく解説します。将来の受給額を賢く増やすための具体的な判断基準を確認していきましょう。
付加年金の対象者と基本制度:国民年金にプラスして受給額を増やす仕組み
付加年金とは、国民年金の第1号被保険者および任意加入被保険者が、通常の定額保険料に「付加保険料」を上乗せして納付することで、将来受け取る老齢基礎年金に「付加年金額」を上乗せして一生涯受給できる制度です。厚生労働省の規定に基づく公的な制度であり、民間保険のような運用リスクがない確実な上乗せ手段として長年支持されてきました。
対象となるのは、日本国内に住所を有する20歳以上60歳未満の自営業者、フリーランス、農業・漁業従事者、学生などの国民年金第1号被保険者です。なお、会社員や公務員といった第3号被保険者や厚生年金加入者は対象外となります。また、国民年金保険料の免除・猶予を受けている期間中も、付加保険料の納付を行うことは原則としてできません。
付加年金の保険料額とメリット・デメリットを徹底検証
付加年金の保険料は、法律で一律に定められており、2026年現在も月額400円となっています。この非常に少額な掛け金で将来どれほどの見返りがあるのか、そのメリットとデメリットを冷静に整理しておきましょう。
最大のメリットは、何といっても「驚異的なコストパフォーマンス」です。付加年金額の計算式は「200円 × 付加保険料を納付した月数」となっており、老齢基礎年金とあわせて一生涯受け取ることができます。つまり、2年間(24ヶ月間)受給し続ければ、支払った保険料の総額を回収できる計算になります。3年目以降は、生きている限り実質的な「プラスの利益」を生み出し続ける仕組みです。
一方で、デメリットや注意点も存在します。一つは、物価スライド(インフレ調整)が原則として適用されないため、将来の激しいインフレ局面では実質的な価値が目減りする可能性がある点です。もう一つは、国民年金保険料を未納にすると付加保険料だけを納めることはできず、両方揃って納付する必要がある点などが挙げられます。
付加年金の申し込みはどこで?手続き場所と必要書類のすべて
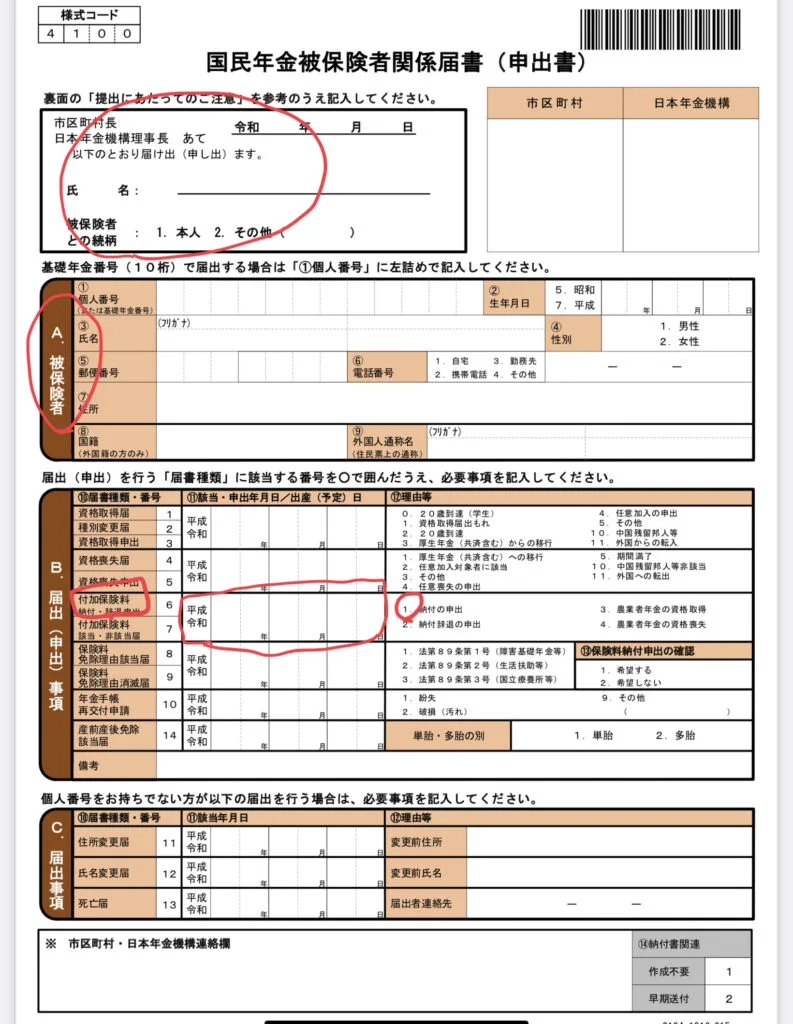
「付加年金の申し込みはどこですればいいのか?」という疑問に対して、正確な手続きの導線を確認しておきましょう。付加年金の申出(申し込み)は、住民登録をしている市区町村役場の国民年金担当窓口、またはお近くの年金事務所で行うことができます。
手続きにあたって必要となる主な書類や持ち物は以下の通りです。自治体や個人の加入状況によって微調整が生じる場合があるため、事前に所轄の窓口や公式案内を確認しておくとスムーズです。
【付加年金の手続きに必要な主な持ち物・書類】
- 国民年金手帳または基礎年金番号通知書:本人確認および年金加入記録の照会に必要です。
- 本人確認書類:マイナンバーカード、運転免許証、パスポートなどの公的身分証明書。
- マイナンバー(個人番号)が確認できる書類:マイナンバーカードや通知カードなど。
- 印鑑(窓口での手続き書類に押印が必要な場合があるため持参すると安心です)
手続きのタイミング(いつから始められるか)については、原則として市区町村の窓口や年金事務所に「付加保険料納付申出書」を提出したその月(申し出月)分から納付が可能となります。過去に遡って加入することは原則としてできないため、「思い立ったが吉日」で早めに手続きを行うことが重要です。
【比較表】付加年金 vs 国民年金基金:どちらを選ぶべきかの判断基準
自営業者やフリーランスの年金上乗せ制度として、付加年金と並び称されるのが「国民年金基金」です。読者の皆様が最も迷うポイントである両者の違いを、以下の比較表で明確に整理します。
| 比較項目 | 付加年金 | 国民年金基金 |
|---|---|---|
| 加入対象者 | 国民年金第1号被保険者・任意加入者 | 国民年金第1号被保険者・任意加入者 |
| 毎月の掛金(保険料) | 一律 400円/月 | 口数制(年齢・性別・加入タイプにより変動) |
| 同時加入の可否 | 不可(国民年金基金との同時加入はできません) | 不可(付加年金との同時加入はできません) |
| 受給の仕組み | 定額(納付月数×200円を終身受給) | 選択した給付タイプ(終身・確定など)に応じた額 |
| 税制上の優遇 | 全額が「社会保険料控除」の対象 | 全額が「社会保険料控除」の対象 |
| おすすめな人 | 少額の掛金で確実かつ早期に元を取りたい人手堅く備えたい人 | より手厚い老後資金を手元に残したい、税制優遇を最大限活かしたい人 |
上表の通り、付加年金と国民年金基金は法律により「どちらか一方しか選べない(同時加入不可)」という排他関係にあります。月額400円という圧倒的な低コストでシンプルに上乗せしたいなら付加年金、より大きな金額を掛けて手厚い年金設計をしたいなら国民年金基金というように、ご自身の事業規模や資金計画に合わせて選択することが極めて重要です。
付加年金の損益分岐点と「追納」制度との併用に関する注意点
付加年金を検討する上で必ず計算しておかなければならないのが「損益分岐点」です。前述の通り、付加保険料は月額400円であり、1年間で支払う総額は 400円 × 12ヶ月 = 4,800円 となります。
これに対して、1年間(12ヶ月)付加保険料を納付した場合に将来増える年金額は、200円 × 12ヶ月 = 2,400円(年額)です。支払った4,800円を、年額2,400円の受給額で割ると「2年」という数字が導き出されます。すなわち、受給開始からわずか2年間で支払った元本を完全に回収できるため、損益分岐点としては非常にハードルが低く、極めて有利な設計になっています。
また、過去に国民年金保険料の未納期間がある場合に行える「追納」制度との併用についても知っておく必要があります。国民年金保険料の過去の未納分を追納する場合、その期間に遡って付加保険料だけを後から納めることは原則としてできません。付加保険料はあくまで「その当時のリアルタイムの納付」と連動する仕組みであるため、制度の仕組みを正しく理解し、計画的に申し込むことが大切です。
【付加年金申し込み】に関するよくある質問(FAQ)
Q1:会社員からフリーランス(第1号被保険者)に変わりました。いつから付加年金に申し込めますか?
A1:会社員を退職し、市区町村役場で国民年金第1号被保険者への切り替え手続きを行ったその日から、付加年金の申し込みが可能になります。資格取得の手続きと同時に窓口で申し出を行うのがスムーズです。
Q2:途中で付加保険料の納付をやめたくなったら、いつでも辞めることができますか?
A2:はい、可能です。付加保険料の納付を辞めたい場合は、市区町村役場または年金事務所に「付加保険料納付辞出書」を提出することで、任意のタイミングで納付を停止することができます。
Q3:過去にさかのぼって付加年金を申し込むことはできますか?
A3:いいえ、過去にさかのぼって付加保険料を納付することは原則としてできません。申し出を行った「当月分」からのスタートとなりますので、加入を希望される場合は早めの手続きが推奨されます。
付加年金の申し込み手続き、必要書類、そして損益分岐点に関する実態について解説してきました。月額400円という手頃な負担でありながら、受給開始後わずか2年で元が取れるという高い経済合理性は、公的制度のなかでも特筆すべきメリットです。
ご自身のライフプランや将来のキャッシュフローを見据え、国民年金基金との選択を慎重に行った上で、お住まいの自治体窓口や年金事務所へ早めに足を運ぶことが、確実な老後資金づくりの第一歩となります。制度の仕組みを正しく理解し、賢く活用していきましょう。